



 12.11.2026, 20:52


Рынок ипотеки: что происходит сейчас
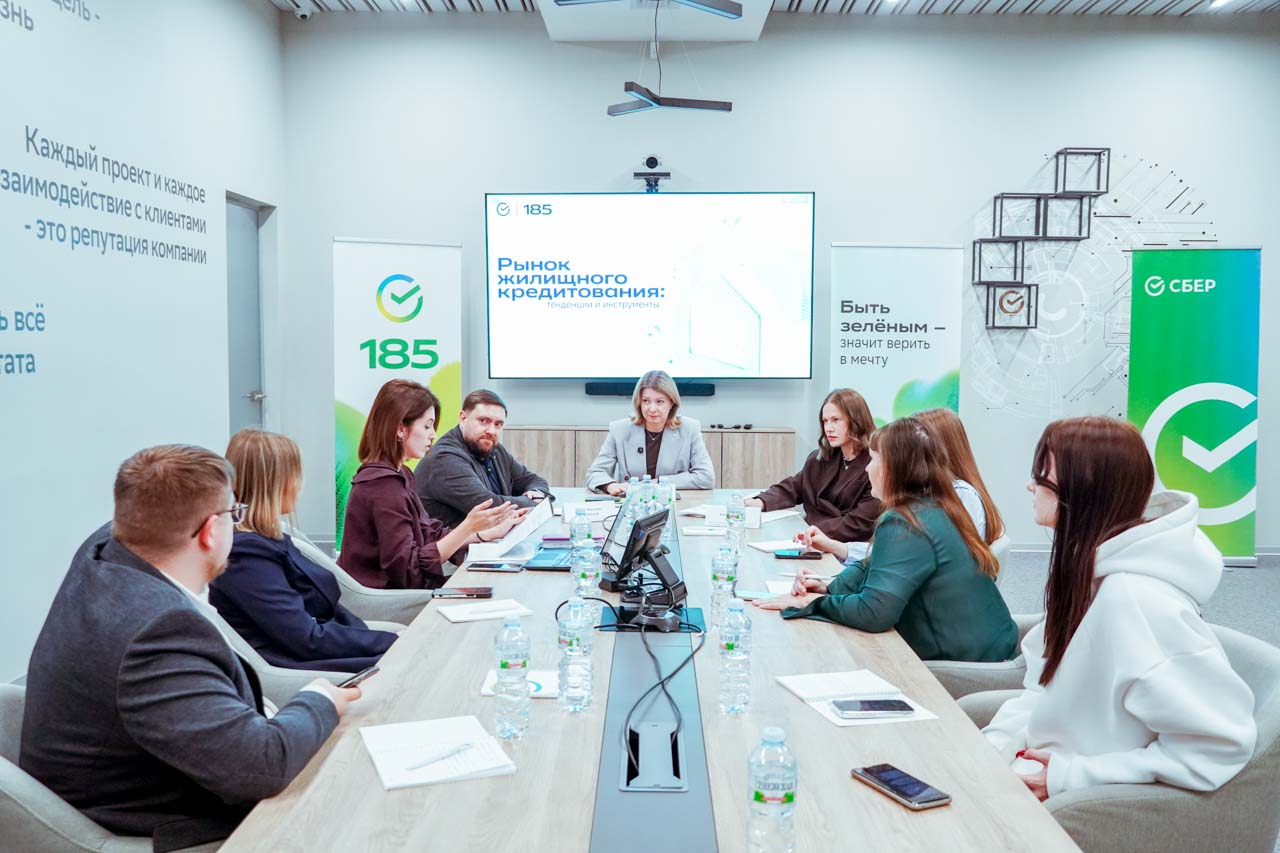
Год выдался насыщенным: спрос трансформировался, рынок подстраивался под меняющиеся условия. По данным Сбера по Воронежской области, за 2024 год выдано жилищных кредитов на 34 млрд руб., за 2025 – 47 млрд руб., а за 9 месяцев 2026 года выдано уже более 35 млрд руб. Доля Сбера на региональном жилищном рынке составляет 80%.
Повышенный спрос на ипотеку ожидаемо пришелся на декабрь 2025 года, июнь и сентябрь 2026 года – это связано с планируемыми изменениями её условий
Портрет заемщика
Среди заемщиков - практический паритет между мужчинами и женщинами. 68% состоят в браке, 75% - люди активного возраста 26-45 лет. Среди семей с детьми 57% имеют одного ребенка, 41% - двух.
Для жителей региона ключевой инструмент - семейная ипотека: в 2025 году на нее пришлось 90% всех выдач по льготным программам. За 9 месяцев 2026-го картина выровнялась: льготные и рыночные ставки практически сравнялись по объемам. Причина — снижение ключевой ставки с января 2025 года. Также в Центрально-Черноземном регионе действуют военная и IT-ипотека.
Семейная ипотека
Новые параметры программа получила после 1 октября 2026 года. Изменения шли в две фазы - с 1 февраля и с 1 октября 2026 года. Суть: одна семья - одна семейная ипотека; дифференциация ставок в зависимости от количества детей (чем больше детей, тем большая сумма кредита доступна и тем ниже ставка); срок поддержки - 15 лет, далее рыночные условия.
Сбер кредитует по семейной ипотеке до 30 лет благодаря партнерским соглашениям со всеми застройщиками города.
IT-ипотека
Ставка: 6%, условия в этом году не менялись. Главное требование: работать в аккредитованной IT-компании. Заемщик должен оставаться сотрудником такой организации на весь срок кредитного договора (можно другой, но с теми же условиями). Минимальный доход: 90 000 руб. Привязка к месту не важна: специалист может работать из любой точки, в том числе из-за рубежа.
Военная ипотека и ИЖС
Участник - военнослужащий по контракту, минимум 3 года службы. Работает накопительная ипотечная система (НИС).
При ИЖС ставка 6% на 30 лет распространяется на всю Воронежскую область.
Материнский капитал
Маткапитал можно использовать как первоначальный взнос и как досрочное погашение основного долга и процентов по действующему кредиту. Заявление подается в Социальный фонд России при проведении сделки одновременно с оформлением кредита – с помощью специалиста банка в офисе, через «Госуслуги» или МФЦ. После рассмотрения средства перечисляются по указанным реквизитам в счет обязательств по ипотеке. Важно заранее проверить остаток средств, соответствие объекта требованиям программы и порядок перечисления Соцфондом. Использование маткапитала накладывает обязательство оформить жилье в общую собственность родителей и детей в предусмотренные законом сроки.
Ипотечные каникулы
Каникулы существуют с 2019 года (ст. 76-ФЗ «О потребительском кредите»). Банки организации заинтересованы в том, чтобы заёмщики возвращали долги в срок, поэтому предлагают разные варианты поддержки клиентов.
С сентября 2025 года условия ипотечных каникул для семей, в которых появился второй или последующий ребёнок, стали шире. Таким заёмщикам теперь доступны:
• каникулы продолжительностью до 18 месяцев, а не до полугода, как раньше;
• упрощённая процедура — подтверждать снижение дохода не требуется, достаточно предъявить свидетельство о рождении либо об усыновлении ребёнка.
Защита заемщика: страхование
При ухудшении финансового положения важно обратиться в банк до возникновения длительной просрочки: возможны законные кредитные каникулы или индивидуальная реструктуризация. При оформлении ипотеки обязательно по закону страхование недвижимости от рисков утраты и повреждения; полис продлевается ежегодно и предоставляется в банк до окончания предыдущего. Добровольно - страхование жизни, здоровья. При оформлении льготной ипотеки оформление такого полиса снижает ставку на 1%.